Багато хто думає, що інвестиції – це щось складне, недосяжне і доступне лише людям в дорогих костюмах з Волл-стріт, які оперують мільйонами. А що робити, якщо у вас в кишені не мільйон, а, скажімо, 1000 гривень? Відкласти на “чорний день”, витратити на нову сукню чи каву з подругами? Це все чудові варіанти, але є ще один – змусити ці гроші працювати на вас. Так, навіть таку, на перший погляд, незначну суму можна перетворити на перший крок до вашої фінансової незалежності. І це набагато простіше, ніж здається. Як саме? Розбираємось у цьому детально далі на Cosmelle.
Інвестування – це не про миттєве збагачення, а про дисципліну, терпіння та стратегічне мислення. Це марафон, а не спринт. І найголовніше правило цього марафону – почати якомога раніше. Навіть невеликі, але регулярні вкладення з часом можуть перетворитися на солідний капітал завдяки магії складного відсотка. У цій статті ми розвіємо міфи про інвестиції та покажемо вам конкретні, робочі інструменти, доступні кожній українці, навіть якщо ваш стартовий капітал – всього 1000 гривень.
Чому інвестувати – це важливо, навіть з невеликих сум
Перш ніж перейти до інструментів, давайте розберемося з головним питанням: “Навіщо мені це взагалі потрібно?”. Відповідь проста: щоб захистити свої гроші та примножити їх.
Ворог №1: Інфляція
Уявіть, що у вас є 1000 гривень, і ви поклали їх під матрац. Через рік у вас все ще буде та сама купюра, але купити на неї ви зможете значно менше. Ціни на продукти, одяг, транспорт постійно зростають. Цей процес знецінення грошей називається інфляцією. Ваші заощадження, які просто лежать без діла, повільно, але впевнено “з’їдаються”. Інвестиції ж дозволяють отримати дохідність, яка в ідеалі перекриває рівень інфляції і навіть дає заробити зверху.
Магія складного відсотка
Альберт Ейнштейн називав складний відсоток восьмим дивом світу. І ось чому. Простий відсоток – це коли ви отримуєте дохід лише на початкову суму інвестиції. Складний відсоток (або капіталізація) – це коли відсотки нараховуються не тільки на “тіло” вкладу, а й на вже нараховані раніше відсотки. Тобто, ваші гроші починають заробляти нові гроші.
- Ви інвестували 1000 грн під 10% річних.
- Через рік ви маєте 1100 грн (1000 грн + 100 грн відсотків).
- На другий рік 10% нараховуються вже на 1100 грн, і ви отримуєте 110 грн прибутку. Ваш капітал – 1210 грн.
- На третій рік – 10% від 1210 грн, і так далі.
На короткій дистанції різниця може здатися незначною, але на горизонті 10, 20, 30 років складний відсоток творить справжні дива, перетворюючи скромні вкладення на значний капітал. Головне тут – час і регулярність.

Перш ніж вкласти першу 1000 гривень: 4 обов’язкові кроки
Інвестування – це чудово, але воно не повинно бути імпульсивним рішенням. Перш ніж купувати перші акції чи облігації, потрібно підготувати надійний фінансовий тил. Це як будувати будинок: не можна зводити стіни без міцного фундаменту.
Крок 1: Створення фінансової подушки безпеки
Це ваш недоторканний запас грошей на випадок непередбачуваних ситуацій: раптової втрати роботи, проблем зі здоров’ям, термінового ремонту техніки тощо. Розмір “подушки” – це ваші базові щомісячні витрати, помножені на 3-6 місяців. Наприклад, якщо на життя вам потрібно 15 000 грн на місяць, ваша фінансова подушкаю має становити від 45 000 до 90 000 грн.
Важливо: ці гроші не можна інвестувати в ризиковані активи. Вони мають бути у максимально надійному та ліквідному місці, звідки їх можна швидко дістати. Ідеальний варіант – банківський депозит з можливістю дострокового зняття без втрати відсотків або просто на накопичувальному рахунку.
Крок 2: Закриття боргів з високими відсотками
Якщо у вас є борги за кредитними картками, мікропозики чи споживчі кредити, відсотки за якими становлять 30%, 50% або навіть більше 100% річних, ваше першочергове завдання – закрити їх. Жодна легальна та надійна інвестиція не дасть вам такої гарантованої дохідності, як дострокове погашення дорогого кредиту. Розглядайте це як свою першу й найприбутковішу інвестицію.
Крок 3: Визначення ваших інвестиційних цілей та ризик-профілю
Запитайте себе: “Навіщо я інвестую?”. Відповіді можуть бути різними:
- Короткострокові цілі (1-3 роки): назбирати на відпустку, новий телефон, навчання.
- Середньострокові цілі (3-7 років): перший внесок на авто чи квартиру, ремонт.
- Довгострокові цілі (7+ років): пенсійні накопичення, капітал для дітей.
Від терміну залежить вибір інструментів. Для короткострокових цілей підходять консервативні інструменти (депозити, ОВДП). Для довгострокових можна розглядати більш ризиковані, але й потенційно більш дохідні варіанти (акції, фонди).
Також важливо зрозуміти свій ризик-профіль. Наскільки ви готові до того, що ваші інвестиції можуть тимчасово “просісти” в ціні? Ви консервативний інвестор, який не спить ночами через мінус 5% на рахунку, чи агресивний, готовий ризикувати заради високого прибутку?
Крок 4: Підвищення фінансової грамотності
Перш ніж віддавати гроші, важливо розуміти, як вони працюють. Не обов’язково ставати фінансовим гуру, але базові поняття варто засвоїти. Чудовим стартом буде розібратися, як керувати власними фінансами, адже це і є фундамент. Детальніше про це можна почитати в статті про основи фінансової грамотності для початківців, де описані перші кроки до створення особистого бюджету. Читайте книги, дивіться вебінари, слідкуйте за фінансовими новинами. Чим більше ви знаєте, тим впевненіше себе почуваєте і тим менше шансів припуститися помилок.
Куди можна інвестувати 1000 гривень в Україні: ТОП-5 варіантів
Отже, фундамент закладено, і наша 1000 гривень готова до роботи. Розглянемо найпопулярніші та найдоступніші інструменти для інвестора-початківця в Україні.
1. Депозит у банку
Найпростіший і найзрозуміліший інструмент. Ви просто віддаєте гроші банку на певний термін під фіксований відсоток.
- Переваги: Максимальна простота, передбачуваність доходу, гарантія повернення вкладу від Фонду гарантування вкладів фізичних осіб (на час воєнного стану та 3 місяці після – на повну суму вкладу в одному банку).
- Недоліки: Низька дохідність, яка часто ледве покриває інфляцію. Ваш капітал не зростає, а в кращому випадку зберігається.
- Вердикт: Чудовий варіант для фінансової подушки, але не для активного примноження капіталу.
2. ОВДП (Облігації внутрішньої державної позики)
Це, мабуть, найкращий інструмент для початківців в Україні сьогодні. Купуючи ОВДП, ви, по суті, позичаєте гроші державі. А держава зобов’язується в кінці терміну повернути вам ваші гроші та виплатити відсотки.
- Переваги: Надійність (гарантія повернення – 100% від держави), дохідність вища, ніж за депозитами, а головне – дохід з ОВДП не оподатковується ПДФО (18%) та військовим збором (1,5%). Це дає вам чистий “плюс” 19,5% до дохідності порівняно з депозитом.
- Недоліки: Поріг входу. Раніше для купівлі потрібні були значні суми, але зараз завдяки таким додаткам як Monobank, Sense SuperApp чи брокерам (наприклад, ICU, Універ Капітал) можна купити навіть одну облігацію, вартість якої близько 1000 грн.
- Вердикт: Оптимальне поєднання надійності та дохідності для старту.
3. Інвестиційні фонди (ПІФи)
Пайовий інвестиційнй фонд (ПІФ) – це “кошик”, в який багато інвесторів складають свої гроші. Професійний керуючий фондом вкладає ці гроші в різні активи: акції, облігації, нерухомість тощо.
- Переваги: Миттєва диверсифікація (навіть з 1000 грн ви отримуєте частку у великому портфелі), професійне управління (вам не потрібно самостійно аналізувати ринок).
- Недоліки: Комісії за управління, які “з’їдають” частину прибутку. Дохід не гарантований і може бути як позитивним, так і негативним.
- Вердикт: Хороший варіант для тих, хто хоче вкласти в ринок, але не готовий розбиратися в окремих акціях.
4. Акції компаній
Купуючи акцію, ви стаєте співвласником маленької частинки компанії. Заробляти можна двома шляхами: на зростанні вартості акції та на дивідендах (частина прибутку компанії, якою вона ділиться з акціонерами).
- Переваги: Найвищий потенціал дохідності. Історично фондовий ринок на довгій дистанції завжди зростає.
- Недоліки: Високий ризик і волатильність (ціни можуть сильно коливатися). Інвестувати в українські акції складно через нерозвиненість ринку. Простіший шлях – інвестувати в акції іноземних компаній (Apple, Google, Tesla) через іноземних брокерів, але там вищий поріг входу та є складнощі з оподаткуванням.
- Вердикт: Для початківців з 1000 грн краще почати з чогось менш ризикованого. До акцій можна перейти, накопичивши досвід та капітал.
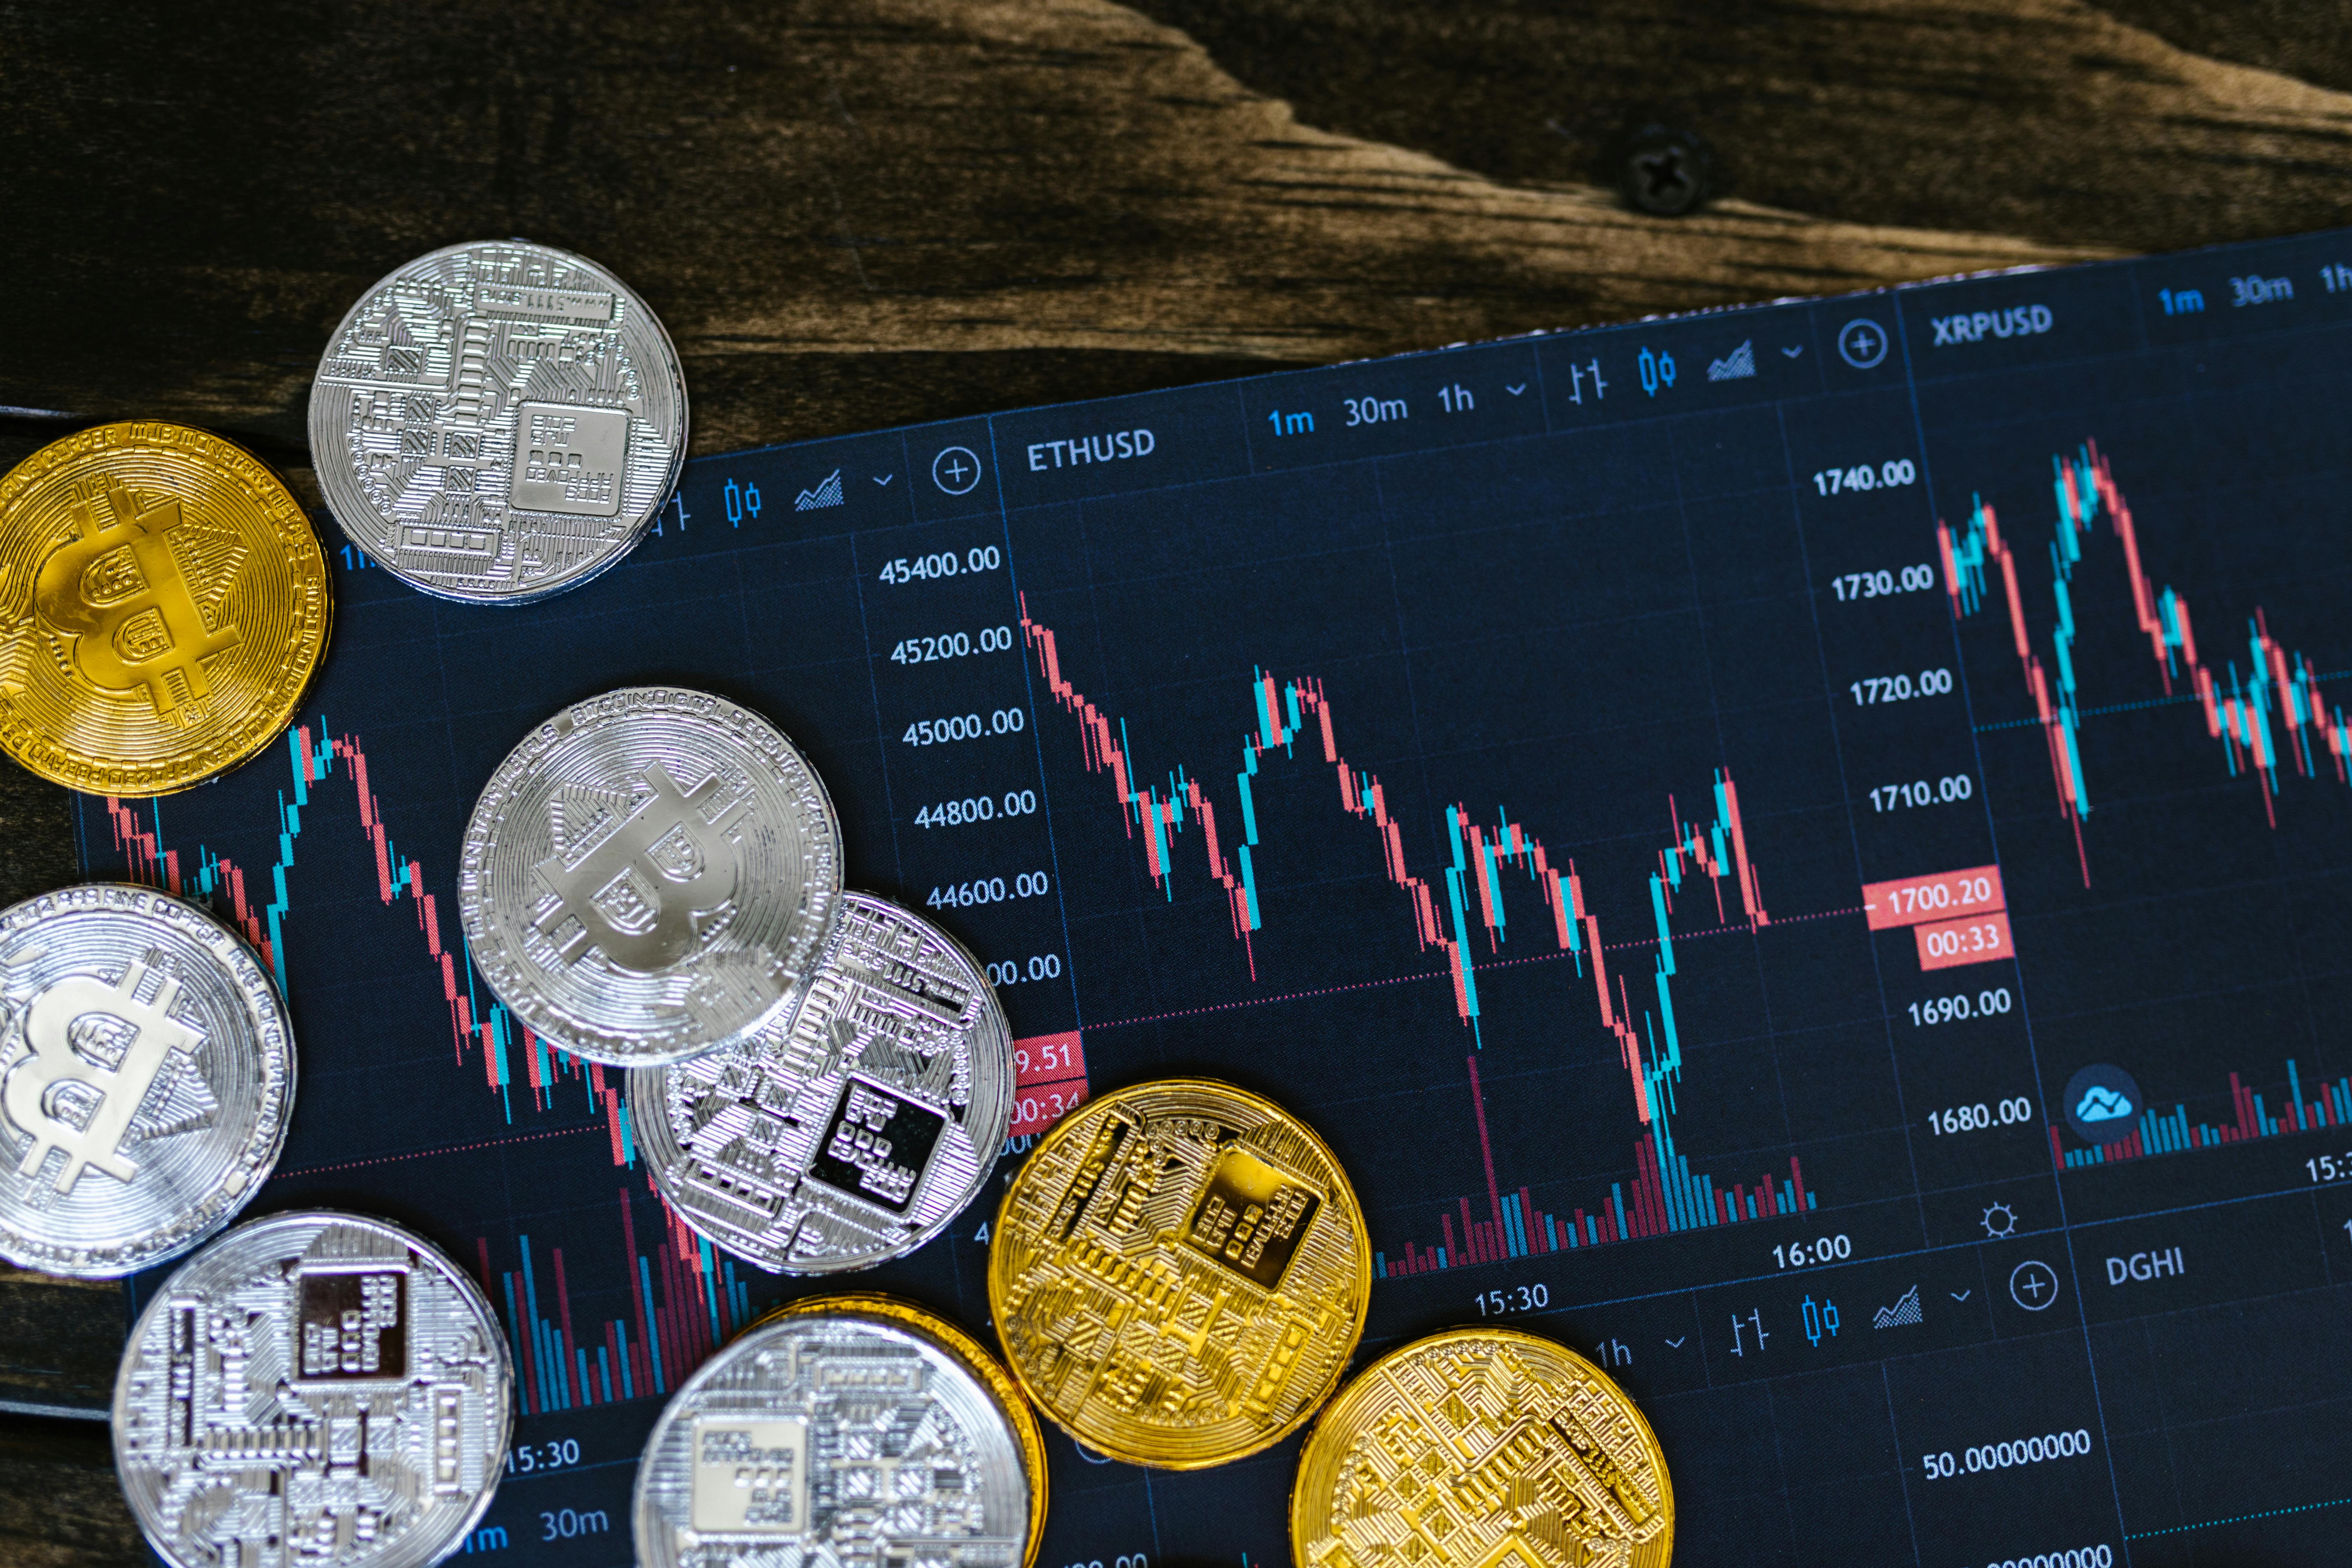
5. Криптовалюта
Bitcoin, Ethereum та тисячі інших цифрових монет приваблюють можливістю заробити “ікси” за короткий час. Поріг входу тут мінімальний, можна почати хоч зі 100 гривень.
- Переваги: Дуже високий потенціал прибутку, децентралізація.
- Недоліки: Екстремально високий ризик і волатильність. Вартість може впасти на 50% і більше за один день. Ринок майже не регулюється, є великий ризик шахрайства.
- Вердикт: Це не інвестиція в класичному розумінні, а високоризикова спекуляція. Вкладайте в криптовалюту лише ту суму, яку вам не страшно втратити повністю. Для першої інвестиції це точно не найкращий варіант.
| Інструмент | Рівень ризику | Потенційна дохідність | Мінімальний поріг входу |
|---|---|---|---|
| Депозит | Низький | Низька | Дуже низький |
| ОВДП | Низький | Середня | Низький (від ~1000 грн) |
| Інвест. фонди | Середній | Середня/Висока | Низький/Середній |
| Акції | Високий | Висока | Середній/Високий |
| Криптовалюта | Дуже високий | Дуже висока | Дуже низький |
Покрокова інструкція: Як купити ОВДП на 1000 гривень (на прикладі Monobank)
Теорія – це добре, але давайте перейдемо до практики. Купівля ОВДП – ідеальний перший крок. Процес в більшості банківських додатків чи у брокерів дуже схожий.
- Відкрийте додаток Monobank. Переконайтеся, що у вас є картка цього банку.
- Перейдіть у розділ “Накопичення”. Зазвичай він знаходиться на головному екрані внизу.
- Знайдіть і натисніть на опцію “Купити облігації”.
- Ознайомтеся з доступними випусками. Ви побачите список облігацій. Зверніть увагу на три ключові параметри:
- Дата виплати: день, коли держава поверне вам гроші.
- Дохідність: відсоток, який ви заробите (вже вказаний річний).
- Ціна за 1 шт.: зазвичай трохи більше або менше 1000 грн.
- Оберіть облігацію, яка вам підходить. Для першого разу можна обрати найближчу за датою погашення, щоб швидше побачити результат.
- Натисніть “Купити”, вкажіть кількість (в нашому випадку – 1 шт.) та підтвердіть операцію. Гроші спишуться з вашої картки.
Все! Ви щойно стали інвестором. Тепер залишається лише дочекатися дати погашення, коли на вашу картку повернеться вартість облігації та нарахований дохід.
Висновок: Ваш шлях до фінансової свободи починається сьогодні
Інвестування – це не привілей для обраних, а доступний інструмент для кожного, хто хоче подбати про своє фінансове майбутнє. Ваша перша 1000 гривень – це не просто гроші, це ваша заява про наміри, ваш перший крок на захоплюючому шляху до фінансової грамотності та незалежності.
Головне – пам’ятати кілька простих правил:
- Спочатку фундамент: фінансова подушка та закриття дорогих боргів.
- Починайте з простого: ОВДП – чудовий старт для українського інвестора-початківця.
- Будьте регулярними: Краще інвестувати по 1000 грн щомісяця, ніж 12 000 грн один раз на рік. Дисципліна – ваш найкращий друг.
- Не бійтеся помилятися і продовжуйте вчитися. Ринок змінюється, з’являються нові інструменти. Будьте в курсі подій.
Не відкладайте на завтра те, що може почати працювати на вас вже сьогодні. Зробіть свій перший крок, і ви здивуєтеся, як далеко він може вас завести.


